Kup, odśwież, sprzedaj
Flipping: schemat, w którym amator musi ustąpić profesjonaliście
Kilka lat temu, gdy profesja flipperów w Polsce dopiero się narodziła, wydawała się być jednym z najprostszych sposobów na pomnożenie majątku. Wystarczyło kupić mieszkanie w atrakcyjnej cenie, odświeżyć je w kilka tygodni i sprzedać z zyskiem – a potem powtórzyć cały cykl. Flipping urósł niemal do rangi marzenia inwestycyjnego: powstawały o nim książki, kursy i dedykowane konta w mediach społecznościowych. Kolejne osoby zachęcone wizją dobrych zarobków porzucały etat z nadzieją, że obrót mieszkaniami pozwoli im na finansową niezależność. Dziś te marzenia tracą swój blask – a model, który przez lata wydawał się samograjem, zaczął się zacinać.
Dekada, w której wystarczyło chcieć
Największą siłą flippingu była jego pozorna dostępność. Nie trzeba było być deweloperem ani specjalistą od rynku nieruchomości – wystarczyło mieć odłożony kapitał, trochę wolnego czasu i smykałkę do remontów. Resztę dopełniała koniunktura.
To właśnie ona była prawdziwym bohaterem tamtych lat. Ceny mieszkań rosły tak szybko, że rynek wybaczał błędy. Nawet niedokładnie policzony projekt potrafił wyjść na plus, bo wartość nieruchomości pęczniała szybciej, niż topniała marża. Tani kredyt napędzał popyt, inflacja gnała ceny w górę, a ogłoszenia znikały z portali w ciągu kilku dni. Były to czasy rynku sprzedającego – i warunki, w których pomyłka kosztowała mniej niż brak działania. Łatwo było uwierzyć, że to nie szczęśliwy zbieg okoliczności, lecz trwała reguła.
Na czym właściwie polegał ten interes?
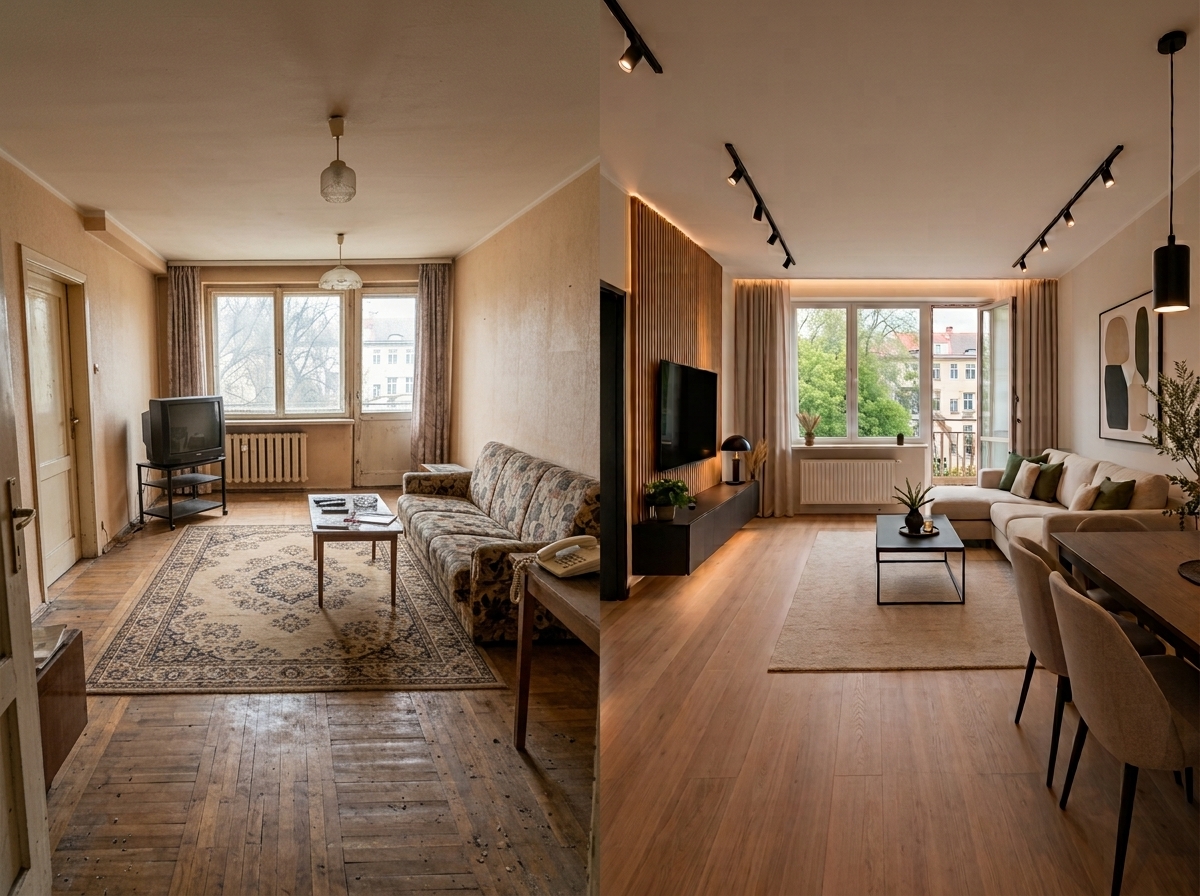
Mechanizm flippingu jest prosty do opisania, choć trudny do bezbłędnego wykonania. Punktem wyjścia jest znalezienie nieruchomości wycenionej poniżej potencjału – mieszkania do generalnego remontu, obciążonego długiem, odziedziczonego lub z innego powodu wystawionego w niższej cenie. Zakup zwykle następuje za gotówkę, bo szybka finalizacja transakcji pozwala wynegocjować lepsze warunki. Potem przychodzi czas na remont albo samo ,,odświeżenie” połączone z profesjonalną aranżacją wnętrza (home staging). Najważniejszy element układanki to ostatni krok – szybka sprzedaż, najlepiej w ciągu kilku tygodni lub miesięcy.
W sprzyjających warunkach marże potrafiły sięgać od kilkunastu do nawet trzydziestu procent. Sekret tkwił w dwóch rzeczach: tanim zakupie i szybkiej sprzedaży. Każdy dzień, w którym mieszkanie nie znalazło nabywcy, zjadał część zysku. Dopóki rynek pędził, ten zegar tykał cicho. Problem w tym, że czas świetności już się kończy – a tykanie słychać coraz głośniej.
Pieniądz, który przestał być tani
Pierwszym ciosem był koszt finansowania. Wielu inwestorów posiłkowało się kredytem lub innym zewnętrznym kapitałem, a droższy pieniądz uderza w nich podwójnie. Po pierwsze, podnosi bezpośredni koszt finansowania samego zakupu i remontu. Po drugie – i to ważniejsze – zmniejsza grono potencjalnych nabywców. Im wyższe oprocentowanie na kredytach, tym mniej osób ma zdolność kredytową, by kupić odświeżone mieszkanie. Mniej chętnych oznacza dłuższe poszukiwanie kupca i większą presję na obniżkę ceny.
W ten sposób fundament całej strategii – szybka sprzedaż z marżą – zaczyna się chwiać. To, co kiedyś było formalnością, dziś bywa najtrudniejszym etapem projektu.
Rynek mocno zwolnił
Drugi cios przyszedł ze strony samego rynku. Po latach gwałtownych wzrostów, wszedł w fazę stabilizacji: ofert przybyło, a czas sprzedaży znacząco się wydłużył. Mieszkanie, które kiedyś znikało w tydzień, dziś potrafi czekać na nabywcę miesiącami.
Dla flippera to fundamentalna różnica, bo w jego rachunku czas to dosłownie pieniądz. Każdy miesiąc zwłoki oznacza kolejną ratę, czynsz, opłaty za media i – przede wszystkim – zamrożony kapitał, który ogranicza lub uniemożliwia pracę nad kolejnym projektem. Do tego doszła istotna zmiana postawy kupujących. Stali się oni znacznie bardziej wymagający: pytają o klasę energetyczną, koszty utrzymania, stan instalacji i jakość samego budynku. Świeżo pomalowane ściany i nowe kafelki przestały robić wrażenie, a kupujący nauczył się patrzeć głębiej.
Do gry dołączył fiskus
Najpoważniejszy cios nadszedł zupełnie z innej strony – od państwa. Przez lata znaczna część flippingu funkcjonowała w wygodnej szarej strefie ,,prywatnej” sprzedaży, omijając ciężary, jakie spadłyby na regularną działalność. Ten komfort dobiega końca.
Kierunek zmian jest jednoznacznie antyflipperski, choć poszczególne rozwiązania znajdują się na różnych etapach. Część z nich obowiązuje już dziś, część jest wprowadzana, a część wciąż przechodzi przez proces legislacyjny. Wśród zapowiadanych i wdrażanych mechanizmów wymienia się przede wszystkim podwyższony podatek od czynności cywilnoprawnych przy szybkiej odsprzedaży, na przykład przed upływem dwóch lat od zakupu, oraz progresywne opodatkowanie kolejnych mieszkań nabywanych w krótkim czasie. Równolegle zawęża się tak zwaną ulgę mieszkaniową – ma ona przysługiwać przede wszystkim tym, którzy nie posiadają innej nieruchomości, co bezpośrednio uderza w prywatnych inwestorów reinwestujących zysk.
Najdotkliwsza może jednak okazać się nie nowa stawka, lecz zmiana podejścia administracji. Urzędy skarbowe coraz skuteczniej uznają regularne flipy osób fizycznych za działalność gospodarczą – wystarczy, że transakcje noszą znamiona zarobkowości, zorganizowania i ciągłości. Oznacza to wejście w pełen reżim podatkowy: PIT, VAT, składki, które potrafią poważnie uszczuplić zysk netto. Kierunek ten utwierdza również orzecznictwo sądów administracyjnych, zapowiadające nasilenie kontroli. Przesłanie ze strony państwa jest czytelne: anonimowy, nieopodatkowany obrót mieszkaniami ma się skończyć.
Remont to już nie tylko nowe kafelki
Do tego wszystkiego dochodzi rosnący koszt samej ,,wartości dodanej”. Dziś żeby sprzedać mieszkanie wymagającemu klientowi, coraz częściej nie wystarczy kosmetyka. Bywa, że mieszkaniu potrzebna realna modernizacja – wymiana okien na energooszczędne, poprawa izolacji czy unowocześnienie instalacji grzewczej. To podnosi koszt projektu i wydłuża jego realizację, a więc atakuje marżę z jeszcze jednej strony. Prosty flip ,,na kafelki” coraz częściej przestaje się spinać.
Czas, by amator zszedł ze sceny?
Czy oznacza to, że flipping umarł? Rzetelna odpowiedź brzmi: nie – ale przestał być zajęciem dla amatora. Strategia, która do niedawna premiowała kapitał i odwagę, dziś wymaga przede wszystkim wiedzy, dyscypliny i skali.
Coraz wyraźniej widać, że obrót mieszkaniami przesuwa się w stronę profesjonalistów działających przez spółki lub jednoosobowe firmy, korzystających z księgowości, doradztwa podatkowego, stałych ekip remontowych i dostępu do okazji, których przeciętny inwestor nigdy nie zobaczy. Dobrze policzony projekt wciąż potrafi przynieść kilka lub kilkanaście procent zwrotu w ciągu kilku miesięcy – ale margines błędu, który niegdyś hojnie zasypywał rosnący rynek, praktycznie zniknął. Dziś nie wygrywa ten, kto ma pieniądze i determinację, lecz ten, kto potrafi precyzyjnie liczyć i panować nad ryzykiem.
Coś się kończy, coś zaczyna
To nie tyle koniec flippingu, ile koniec pewnej epoki – tej, w której wystarczyło chcieć. Rynek dojrzał, fiskus się obudził, a kupujący wydoroślał. Dla osoby liczącej na łatwy, szybki i nieobciążony podatkiem zysk era rzeczywiście dobiegła końca. Dla profesjonalisty zaczyna się trudniejszy rozdział, bardziej wymagający, lecz wciąż możliwy do napisania.
Można w tym dostrzec także drugą, mniej finansową stronę medalu. Gdy obrót mieszkaniami przestaje być prostą maszynką do zarabiania, część lokali wraca do swojej pierwotnej roli – miejsc do życia, a nie żetonów w grze o szybki zysk. Dla rynku, na którym wciąż trudno o dach nad głową, może to być objaw zdrowienia.


