Kompleksowe ubezpieczenie nieruchomości
Kompleksowy przewodnik: jak sprawnie zabezpieczyć dom, skorzystać z rabatów pakietowych i uchronić się przed skutkami zalania lub awarii
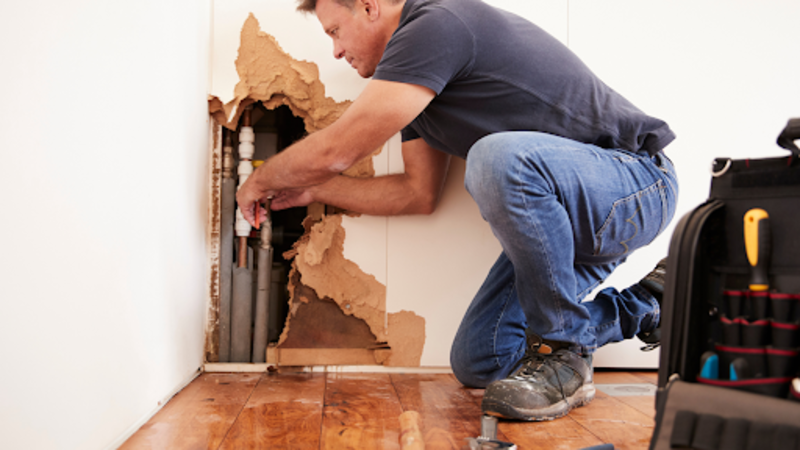
Wyobraź sobie powrót do domu po ciężkim dniu pracy. Otwierasz drzwi i stajesz po kostki w wodzie. Widok mokrych paneli, zalanych mebli i kapiącego sufitu to scenariusz, którego nikt nie chce doświadczyć. Awarie, takie jak pęknięcie rur, zdarzają się częściej, niż myślimy. Właśnie w takich chwilach ubezpieczenie mieszkania okazuje się nieocenionym wsparciem, zamieniając finansową katastrofę w problem logistyczny do rozwiązania. Posiadanie polisy to inwestycja w spokój ducha i fundament stabilności finansowej.
Każdy klient szukający polisy chce, aby była ona jak najkorzystniejsza cenowo. Wokół tematu narosło jednak wiele mitów. Czy samotny rodzic może liczyć na specjalną ulgę? Odpowiedź jest jednoznaczna: towarzystwa ubezpieczeniowe nie przewidują dedykowanych rabatów ze względu na status społeczny czy rodziny. Kalkulacja składki opiera się na twardych danych, takich jak lokalizacja nieruchomości, ryzyko powodzi czy kradzieży w okolicy, wiek, konstrukcja oraz stan techniczny budynku. Ważny jest również metraż, zadeklarowana suma ubezpieczenia, wybrany zakres polisy oraz zastosowanie zabezpieczenia antywłamaniowe, na przykład atestowane zamki, alarm czy monitoring.
Istnieją jednak sprawdzone sposoby na realne obniżenie składki. Najpopularniejszym z nich jest cross-selling, czyli łącznie ubezpieczeń u jednego ubezpieczyciela. Zakup polisy mieszkaniowej w pakiecie z OC lub AC samochodu niemal zawsze przekłada się na zauważalną ulgę. Towarzystwa premiują także lojalność, dlatego kontynuacja umowy na kolejny rok lub ubezpieczenie drugiej nieruchomości, na przykład mieszkania na wynajem u tego samego partnera, pozwala uzyskać dodatkowe rabaty.
Proces zawierania umowy ubezpieczenia jest maksymalnie uproszczony i niemal w całości odbywa się cyfrowo. W standardowych przypadkach wystarczy wypełnienie wniosku ubezpieczeniowego online lub u agenta. Wniosek wymaga podania podstawowych danych osobowych z numerem PESEL i adresem zamieszkania, adresu oraz parametrów nieruchomości, takich jak metraż, rok budowy, kondygnacja i tytuł prawny. Podaje się także deklarowaną sumę ubezpieczenia, czyli wartość murów, elementów stałych i ruchomości, a także wybrany zakres ochrony, obejmujący zdarzenia losowe, kradzież z włamaniem czy OC w życiu prywatnym.
Choć na etapie zakupu nie trzeba przedstawiać aktów notarialnych czy faktur, kluczowe jest przygotowanie się na ewentualną szkodę. Eksperci gorąco rekomendują wykonanie szczegółowej dokumentacji fotograficznej wnętrza i przechowywanie jej w chmurze. Zdjęcia stanowią bezcenny dowód na stan i standard wykończenia mieszkania przed zdarzeniem. Równie istotna jest cyfrowa archiwizacja rachunków, paragonów i faktur za sprzęt RTV oraz AGD, meble czy prace remontowe. W momencie zgłaszania roszczenia dokumenty te jednoznacznie potwierdzają wartość straconego mienia, chroniąc przed wypłatą zaniżonego odszkodowania.
Dodatkowe formalności pojawiają się głównie przy polisach na bardzo wysokie sumy. Gdy wartość nieruchomości przekracza ustalone przez towarzystwo progi, na przykład 2 miliony złotych, ubezpieczyciel można poprosić o operat szacunkowy sporządzony przez rzeczoznawcę, szczegółowy inwentarz mienia oraz wycenę cennego wyposażenia, takiego jak dzieła sztuki czy biżuteria.
Ubezpieczenia mieszkania to jedna z najważniejszych inwestycji w bezpieczeństwo rodziny. Wybierając polisę, nie warto kierować się wyłącznie ceną. Kluczowa jest dokładna analiza zakresu ochrony, wyłączeń odpowiedzialności w OWU oraz dopasowanie sumy ubezpieczenia do realnej wartości majątku.


